محافظ البنك المركزي يكشف بالأرقام حصاد التحول إلى سعر الصرف المرن
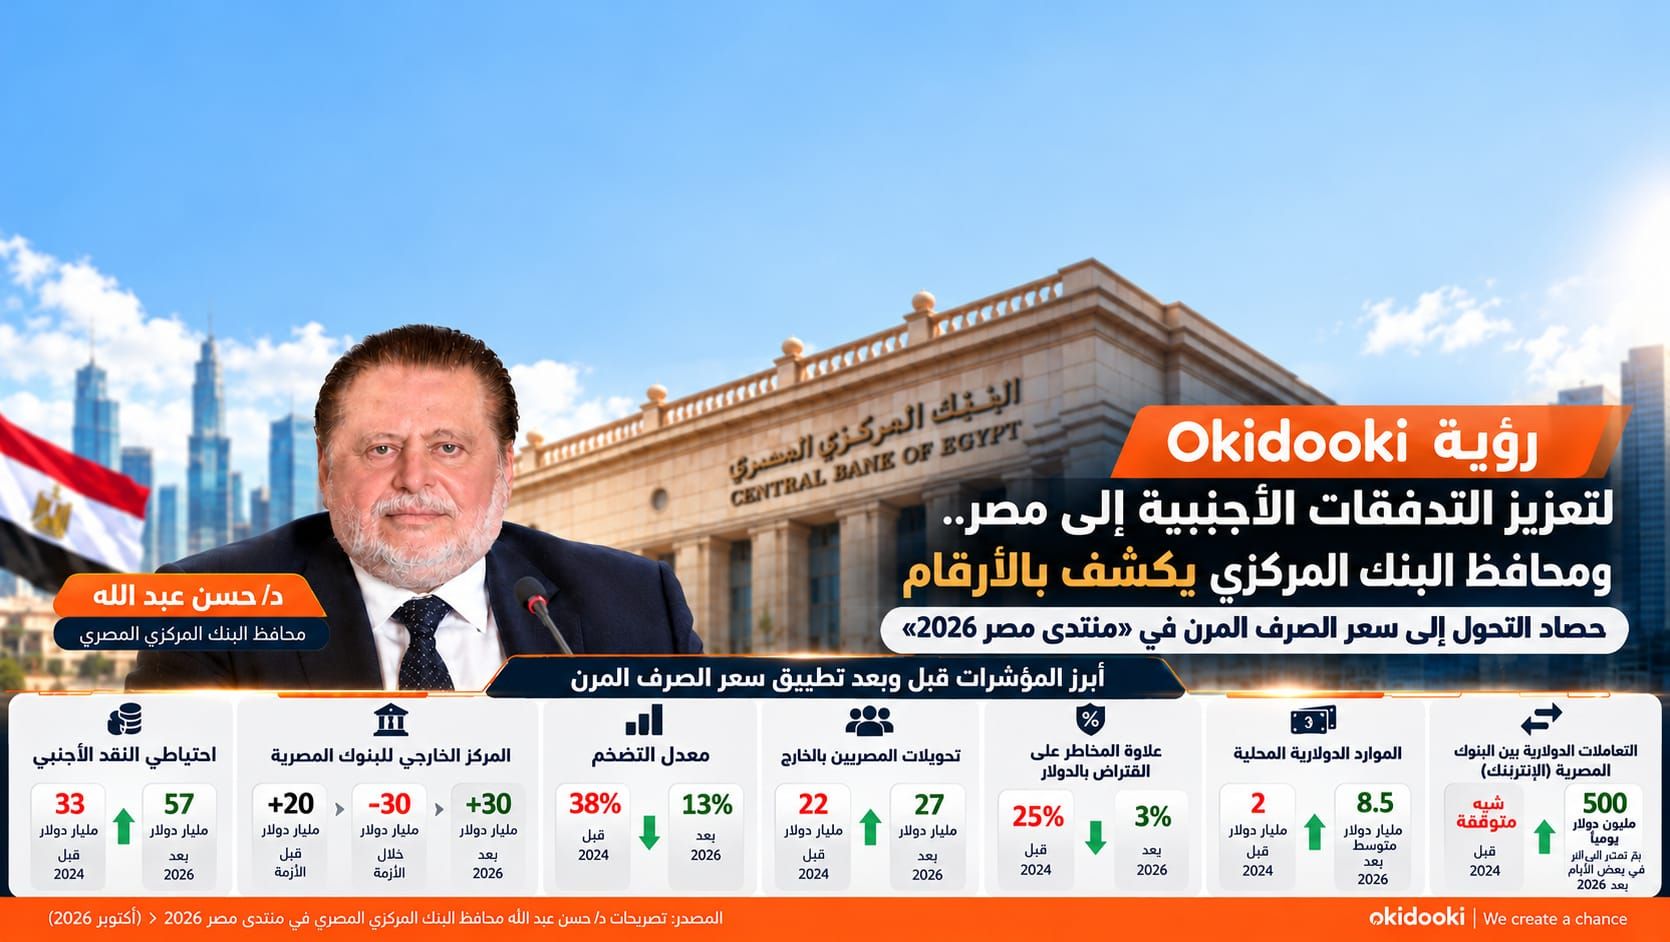
د/ حسن عبد الله يستعرض في «منتدى مصر 2026» رحلة الاقتصاد المصري من أزمة السيولة الدولارية إلى استعادة التوازن النقدي.. احتياطي النقد الأجنبي يرتفع من 33 إلى 57 مليار دولار، والمركز الخارجي للبنوك يتحسن بنحو 60 مليار دولار، والتعاملات الدولارية بين البنوك تصل إلى ملياري دولار في بعض الأيام.
التدفقات الأجنبية.. من إدارة الموارد المتاحة إلى زيادة مصادر النقد الأجنبي
تؤكد التطورات الأخيرة في سوق النقد الأجنبي أن تعزيز الاستقرار النقدي في مصر لا يرتبط فقط بإدارة الموارد الدولارية المتاحة، وإنما يتطلب أيضًا العمل على زيادة التدفقات الأجنبية من مصادر متنوعة ومستدامة.
وتأتي تحويلات المصريين العاملين بالخارج في مقدمة هذه المصادر، إلى جانب جذب الاستثمارات الأجنبية، وتنشيط القطاع العقاري، وتوسيع الاستفادة من برامج التمويل العقاري، سواء التقليدية أو المتوافقة مع أحكام الشريعة الإسلامية.
ويمثل القطاع العقاري أحد المجالات القادرة على جذب تدفقات نقدية أجنبية، في ظل الطلب المتزايد من المصريين بالخارج والأجانب على شراء الوحدات السكنية والساحلية والتجارية داخل مصر، فضلًا عن إمكانية ربط هذا الطلب ببرامج تمويل عقاري تتيح سداد قيمة الوحدات على فترات زمنية مناسبة.
ومن شأن تطوير منظومة رقمية تربط العملاء في الخارج بالبنوك وشركات التمويل العقاري والمطورين، أن يسهم في تسهيل عمليات البحث والاختيار والتمويل والسداد، وتحويل الطلب الخارجي على العقارات إلى تدفقات نقدية فعلية تدخل الاقتصاد المصري عبر قنوات رسمية.
وتأتي هذه الرؤية في ضوء التصريحات التي أدلى بها د/ حسن عبد الله، محافظ البنك المركزي المصري، خلال مشاركته في «منتدى مصر 2026»، حيث استعرض التحولات التي شهدتها السياسة النقدية منذ عام 2024، مقدمًا مجموعة من المؤشرات التي توضح الفارق بين أوضاع أزمة النقد الأجنبي والمرحلة التالية لتطبيق نظام سعر الصرف المرن.
من الدفاع عن سعر ثابت إلى تطبيق سعر الصرف المرن
أوضح محافظ البنك المركزي أن السياسة النقدية المصرية اعتمدت سابقًا على الدفاع عن سعر صرف ثابت للجنيه، باعتبار استقرار سعر العملة عند مستوى محدد أحد معايير النجاح الاقتصادي.
وأشار إلى أن تطبيق نظام سعر صرف ثابت يتطلب مقومات اقتصادية دقيقة، تشمل ارتباط معظم التجارة الخارجية بعملة رئيسية واحدة، وتقارب معدلات التضخم وأسعار الفائدة مع الدولة صاحبة هذه العملة، فضلًا عن توافر احتياطيات نقدية كبيرة تسمح بمواجهة الضغوط الخارجية.
وأكد أن الاقتصاد المصري لم تتوافر فيه هذه المقومات بالصورة اللازمة، وهو ما دفع إلى الانتقال خلال عام 2024 إلى نظام سعر صرف مرن يعتمد على آليات العرض والطلب.
ويستهدف هذا التحول توفير بيئة اقتصادية أكثر استقرارًا للاستثمار والقطاع الخاص، والقضاء على ازدواجية سوق النقد الأجنبي، وتحسين كفاءة التسعير داخل الجهاز المصرفي.
وشدد المحافظ على أن مرونة سعر الصرف تمثل خط الدفاع الأول أمام الصدمات الاقتصادية، لكنها ليست خط الدفاع الوحيد، إذ يظل الاقتصاد الحقيقي المصدر الأساسي لتوفير النقد الأجنبي.
احتياطي النقد الأجنبي يرتفع بنحو 24 مليار دولار
استعرض حسن عبد الله تطور الاحتياطيات الدولية، موضحًا ارتفاع احتياطي النقد الأجنبي من نحو 33 مليار دولار إلى 57 مليار دولار، بزيادة تقارب 24 مليار دولار.
ويعكس هذا التطور تحسن مستوى الاحتياطيات المتاحة لمواجهة الالتزامات الخارجية والصدمات الاقتصادية، مقارنة بالأوضاع التي شهدتها البلاد خلال أزمة السيولة الدولارية.
المركز الخارجي للبنوك المصرية.. من موجب 20 إلى سالب 30 ثم موجب 30 مليار دولار
من أبرز المؤشرات التي تناولها المحافظ تطور المركز الخارجي للبنوك المصرية، والذي انتقل من وضع موجب بلغ نحو 20 مليار دولار إلى وضع سالب بلغ نحو 30 مليار دولار خلال الأزمة السابقة.
وأوضح أن هذا المؤشر عاد لاحقًا إلى المنطقة الموجبة مسجلًا نحو 30 مليار دولار، بما يمثل تحسنًا إجماليًا يقارب 60 مليار دولار مقارنة بأدنى مستوى أشار إليه.
ويعكس هذا التحول تغيرًا مهمًا في صافي المركز الخارجي للجهاز المصرفي، وتحسن قدرته على إدارة أصوله والتزاماته بالعملات الأجنبية.
التعاملات الدولارية بين البنوك.. من شبه التوقف إلى ملياري دولار
كشف محافظ البنك المركزي عن عودة النشاط إلى سوق التعاملات الدولارية بين البنوك المصرية داخليًا، بعدما كانت هذه التعاملات شبه متوقفة خلال الأزمة السابقة.
وأوضح أن حجم التعاملات بين البنوك أصبح يسجل متوسطًا يبلغ 500 مليون دولار يوميًا، ويرتفع إلى ملياري دولار في بعض الأيام.
ويمثل هذا التطور مؤشرًا على تحسن حركة السيولة الأجنبية داخل الجهاز المصرفي، واتساع قدرة البنوك على إدارة احتياجاتها الدولارية من خلال التعاملات المباشرة فيما بينها.
الدولار من 53 إلى 46 ثم 55 جنيهًا.. قراءة في فلسفة السعر المرن
تناول حسن عبد الله ارتفاع سعر الدولار إلى نحو 55 جنيهًا بالتزامن مع انعقاد المنتدى، موضحًا أن تقييم حركة سعر الصرف يجب ألا يستند إلى مستوى سعري منفرد.
واستعرض رحلة الدولار منذ تحرير سعر الصرف في عام 2024، عندما بلغ نحو 53 جنيهًا، قبل انخفاضه لاحقًا إلى نحو 46 جنيهًا، ثم ارتفاعه مجددًا إلى نحو 55 جنيهًا.
وأشار إلى أن انخفاض الدولار إلى 46 جنيهًا أثار شكاوى لدى بعض المصدرين، مؤكدًا أن البنك المركزي لا يحدد سعر الصرف لخدمة فئة اقتصادية بعينها، وإنما يعمل على توفير سوق تسمح بالتسعير وفق العرض والطلب.
وشدد على أهمية تقبل المجتمع لتحركات الجنيه صعودًا وهبوطًا باعتبارها جزءًا طبيعيًا من نظام سعر الصرف المرن، وأن نجاح السياسة النقدية لا يُقاس بثبات سعر الدولار وحده.
التضخم يتراجع من 38% إلى 13%
اعتبر المحافظ أن ارتفاع التضخم ووجود سوقين للعملة الأجنبية يمثلان من أخطر الاختلالات التي تواجه الاقتصاد، لما لهما من تأثير مباشر على التسعير والاستثمار وثقة القطاع الخاص.
وأوضح أن معدل التضخم بلغ خلال الأزمة السابقة نحو 38%، فيما وصلت الزيادات في بعض مكونات الأسعار إلى مستويات تراوحت بين 70% و75%.
وانعكست هذه الضغوط على النشاط الاقتصادي من خلال انتشار السوق الموازية، وصعوبة تدبير النقد الأجنبي، وتكدس البضائع بالموانئ، وتراكم المتأخرات.
وأشار إلى تراجع التضخم لاحقًا إلى نحو 13%، بانخفاض يقارب 25 نقطة مئوية عن مستواه السابق.
كما أكد انتهاء متأخرات تدبير النقد الأجنبي وقت إلقاء كلمته، إلى جانب التحسن الذي شهدته آليات تداول العملات الأجنبية داخل الجهاز المصرفي.
تحويلات المصريين بالخارج ترتفع من 22 إلى 27 مليار دولار
استعرض محافظ البنك المركزي ارتفاع تحويلات المصريين العاملين بالخارج من نحو 22 مليار دولار إلى 27 مليار دولار، بزيادة تبلغ خمسة مليارات دولار وفق الأرقام التي تناولها خلال حديثه.
وتبرز هذه الزيادة أهمية تحويلات العاملين بالخارج باعتبارها أحد المصادر الرئيسية لتدفقات النقد الأجنبي إلى الاقتصاد المصري، كما تؤكد ضرورة تطوير قنوات رسمية أكثر كفاءة لاستقبال هذه التحويلات وتوجيه جزء منها إلى الاستثمار والادخار والتمويل العقاري.
ويمكن أن يمثل ربط المصريين بالخارج بفرص شراء العقارات وبرامج التمويل العقاري وسيلة إضافية لتحويل جزء من مدخراتهم إلى استثمارات داخل السوق المصرية، بما يحقق عائدًا للمستفيد ويدعم تدفقات النقد الأجنبي في الوقت نفسه.
علاوة المخاطر تتراجع من 25% إلى 3%
أوضح حسن عبد الله أن علاوة المخاطر المرتبطة بالاقتراض الخارجي بالدولار وصلت خلال إحدى مراحل الأزمة إلى نحو 25%، قبل انخفاضها إلى نحو 3%.
وأشار إلى أن هذا التحسن أتاح ظروفًا أكثر ملاءمة للحصول على التمويل الخارجي مقارنة بمستويات المخاطر المرتفعة التي شهدتها البلاد خلال الأزمة.
الموارد الدولارية المحلية ترتفع إلى متوسط 8.5 مليار دولار
سلط المحافظ الضوء على أهمية الموارد الدولارية التي يولدها الاقتصاد الحقيقي، باعتبارها الأساس المستدام لتلبية الاحتياجات من العملات الأجنبية.
وأوضح ارتفاع الموارد المحلية التي تناولها في كلمته من مستويات قاربت ملياري دولار إلى متوسط بلغ نحو 8.5 مليار دولار خلال السنة الأخيرة.
وجاء هذا التطور رغم التحديات الخارجية التي أشار إليها، ومنها انخفاض إيرادات قناة السويس وارتفاع تكاليف الطاقة نتيجة الأحداث الإقليمية.
وأكد أن تعزيز قدرة الاقتصاد على توليد النقد الأجنبي بصورة مستدامة يظل العنصر الأساسي للاستقرار، وأن مرونة سعر الصرف تساعد على استيعاب الصدمات بدلًا من تراكم الاختلالات داخل السوق.
القطاع العقاري وبرامج التمويل العقاري.. فرصة لزيادة التدفقات الأجنبية
يمثل القطاع العقاري أحد القطاعات القادرة على دعم التدفقات الأجنبية إلى مصر، خاصة مع وجود قاعدة واسعة من المصريين بالخارج، واهتمام متزايد من المستثمرين والأجانب بالسوق العقارية المصرية.
ولا يقتصر الأمر على بيع الوحدات العقارية، بل يمتد إلى تطوير برامج تمويل عقاري موجهة للمصريين بالخارج والأجانب، تتيح شراء الوحدات وسداد قيمتها على فترات زمنية، مع توفير آليات واضحة للتحويل والسداد والتوثيق.
ويمكن أن تسهم هذه البرامج في تحقيق عدة أهداف، من بينها:
- جذب تحويلات ومدخرات المصريين بالخارج إلى قنوات استثمارية داخل مصر.
- زيادة مشتريات الأجانب من الوحدات العقارية.
- دعم المطورين العقاريين من خلال توسيع قاعدة العملاء.
- تنشيط شركات التمويل العقاري والبنوك.
- تحويل الطلب الخارجي إلى تدفقات نقدية رسمية ومستدامة.
- تعزيز ارتباط القطاع العقاري بالأسواق الدولية.
ويتطلب تحقيق هذه الأهداف توفير تجربة رقمية متكاملة تبدأ من عرض الوحدات والفرص الاستثمارية، مرورًا بالتقييم والاختيار، ووصولًا إلى التمويل والتعاقد والسداد، مع الالتزام الكامل بالقواعد التنظيمية والتشريعية المعمول بها.
رؤية Okidooki لتعزيز التدفقات الأجنبية إلى مصر
ترى Okidooki أن زيادة التدفقات الأجنبية إلى مصر تتطلب الجمع بين ثلاثة مسارات رئيسية: تنمية تحويلات العاملين بالخارج، وجذب الأجانب إلى القطاع العقاري، وتوسيع استخدام برامج التمويل العقاري.
وتنطلق رؤية المنصة من توظيف التكنولوجيا المالية والتكنولوجيا العقارية والتسويق الرقمي عبر الحدود، لتطوير قنوات تربط المصريين بالخارج والعملاء الأجانب بالفرص العقارية والتمويلية داخل مصر.
وتستهدف Okidooki بناء منظومة رقمية تساعد على تعريف العملاء في الخارج بالوحدات العقارية المتاحة، وتوضيح خيارات التمويل العقاري التقليدي والإسلامي، وربطهم بالبنوك وشركات التمويل والمطورين العقاريين، بما يسهل اتخاذ القرار وتحويل الرغبة في الشراء إلى استثمار فعلي.
كما تركز الرؤية على أهمية تقديم محتوى تسويقي ومالي واضح بلغات وأساليب تناسب الأسواق المستهدفة، مع إبراز مزايا الاستثمار العقاري في مصر، وتوضيح الإجراءات والضمانات وخيارات السداد، بما يعزز ثقة العملاء ويقلل الحواجز أمام الاستثمار من الخارج.
وتؤمن Okidooki بأن زيادة التدفقات الأجنبية لا تتحقق من خلال الترويج العقاري وحده، وإنما عبر تكامل حقيقي بين القطاع المصرفي وشركات التمويل العقاري والمطورين ومنصات التكنولوجيا والتسويق الدولي.
وتطرح Okidooki رؤيتها في هذا الإطار باعتبارها تصورًا قابلًا للتطوير، يهدف إلى زيادة التدفقات النقدية الأجنبية إلى مصر من خلال تنشيط تحويلات العاملين بالخارج، وجذب الأجانب إلى القطاع العقاري، وتوسيع الاستفادة من برامج التمويل العقاري، مع تقديم تجربة رقمية متكاملة تربط الطلب الخارجي بالفرص المتاحة داخل السوق المصرية.
وستكشف Okidooki في سلسلة من المنشورات المتتالية تفاصيل هذه الرؤية وآليات تنفيذها، مع التركيز على الفرص الاقتصادية والتسويقية التي يمكن الاستفادة منها لتعزيز موارد النقد الأجنبي ودعم الاقتصاد الحقيقي.
الخلاصة: زيادة التدفقات الأجنبية تبدأ من تنويع مصادرها
تعكس المؤشرات التي استعرضها محافظ البنك المركزي المصري في «منتدى مصر 2026» تحولًا في إدارة سوق النقد الأجنبي، شمل ارتفاع الاحتياطيات، وتحسن المركز الخارجي للبنوك، وتراجع التضخم وعلاوة المخاطر، واستعادة النشاط إلى سوق التعاملات الدولارية بين البنوك.
غير أن الاستقرار النقدي المستدام يتطلب استمرار العمل على زيادة التدفقات الأجنبية من مصادر متعددة، وفي مقدمتها تحويلات المصريين بالخارج، والاستثمارات الأجنبية، والقطاع العقاري، وبرامج التمويل العقاري الموجهة للمصريين بالخارج والأجانب.
وتؤكد هذه الرؤية أن الاقتصاد الحقيقي يظل الأساس في توليد النقد الأجنبي، بينما تتيح التكنولوجيا والتسويق الرقمي فرصًا جديدة للوصول إلى العملاء والأسواق الخارجية وتحويل الطلب الدولي إلى تدفقات فعلية داخل الاقتصاد المصري.
وفي النهاية، تبرز رؤية Okidooki باعتبارها توجهًا يركز على زيادة التدفقات النقدية الأجنبية إلى مصر من خلال تنشيط تحويلات العاملين بالخارج، وجذب الأجانب إلى القطاع العقاري، وتطوير استخدام برامج التمويل العقاري، عبر منظومة رقمية تربط العملاء والبنوك وشركات التمويل والمطورين العقاريين.
وتسعى Okidooki من خلال هذه الرؤية إلى المساهمة في بناء قنوات جديدة ومستدامة للتدفقات الأجنبية، بما يدعم الاقتصاد المصري ويعزز قدرته على مواجهة الصدمات وتحقيق الاستقرار النقدي على المدى الطويل.
---
Okidooki | We create a chance
إعداد وصياغة: Okidooki الإخباري — أكتوبر 2026