د / عاكف المغربي ينتقد القانون المنظم لتمويل العقاري 148 لسنة 2001 ويطلق علية « النموذج الكلاسيكي »
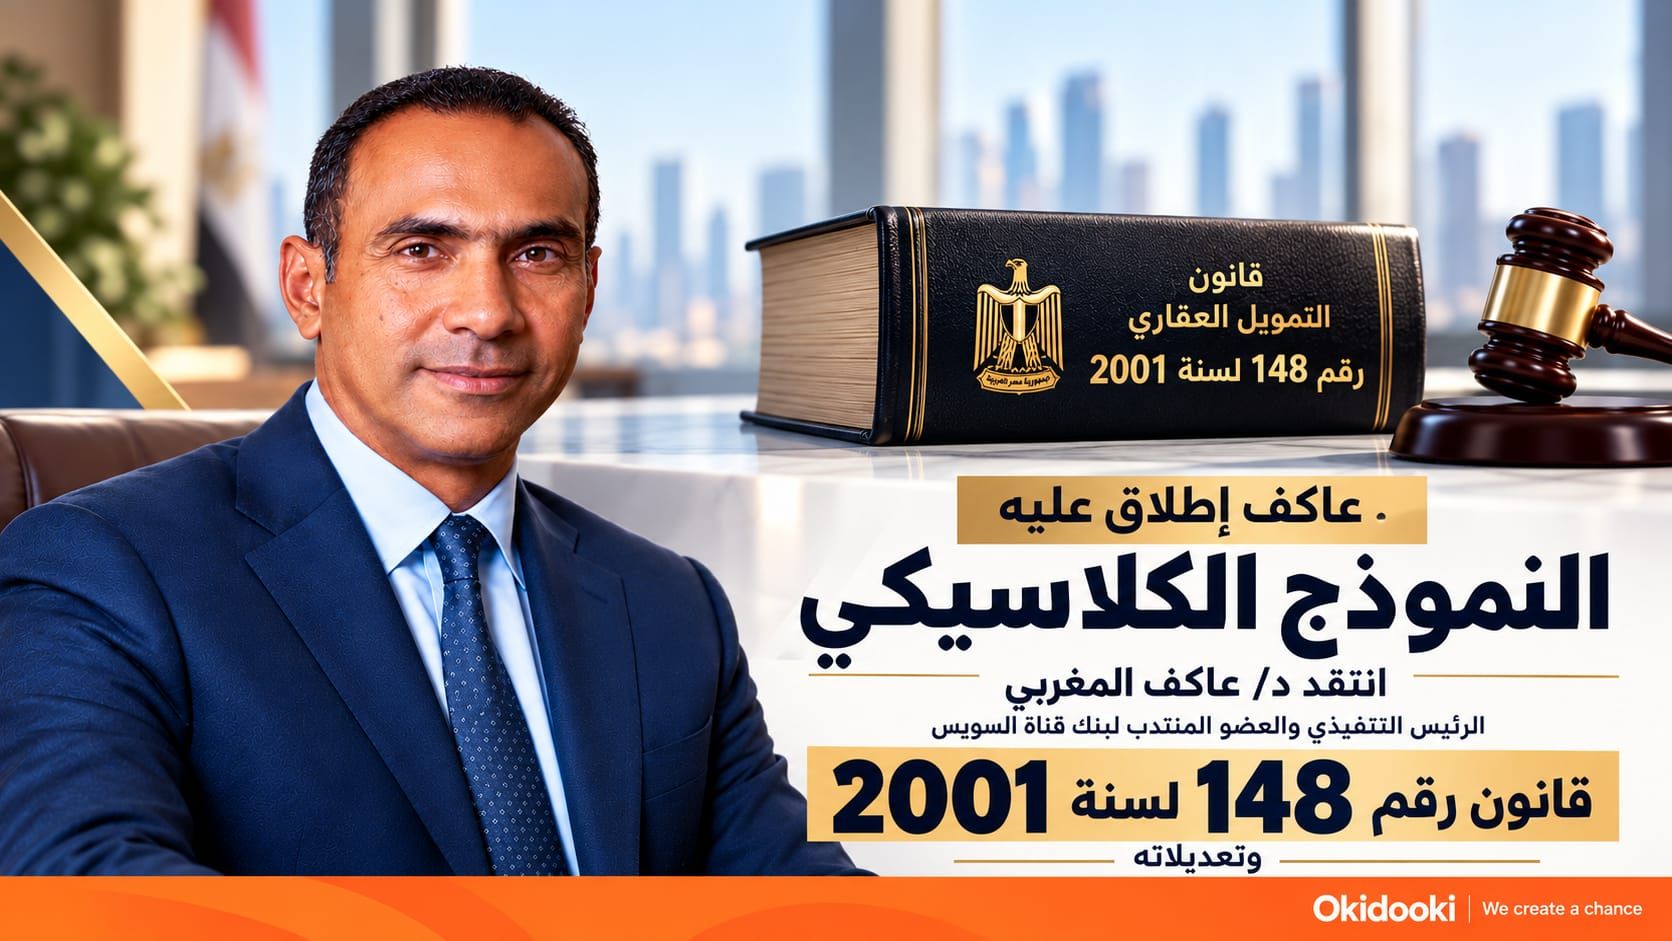
عاكف المغربي ينتقد النموذج الكلاسيكي للتمويل العقاري بعد ربع قرن.. وOkidooki تطرح رؤيتها لإعادة بناء المنظومة في عصر الذكاء الاصطناعي
من قانون رقم 148 لسنة 2001 إلى مخاطر تحول المطور العقاري إلى بنك.. هل حان الوقت لإعادة صياغة مستقبل التمويل العقاري في مصر؟
تقرير وتحليل اقتصادي خاص بـــ Okidooki
قيادات مصرفية ومطورون عقاريون على طاولة واحدة للبحث عن حلول جذرية لمشكلات التمويل العقاري .
في ظل دعوة تلقتها Okidooki ب للمشاركة في إحدى الندوات المتخصصة لمناقشة التحديات التي تواجه منظومة التمويل العقاري في مصر، وطرح حلول جذرية لتطويرها، بمشاركة قيادات مصرفية ومطورين عقاريين ومسؤولين وممثلين عن الجهات التشريعية والتنظيمية، شاركت المنصة بمتحدثين يجمعون بين الخبرات المصرفية والتسويقية، ويتبنون رؤية جديدة تقوم على تسويق برامج التمويل العقاري الإسلامي والتقليدي داخل مصر وخارجها، وربط العملاء بالمؤسسات التمويلية المصرية المتخصصة عبر حلول رقمية عابرة للحدود.
وكان من بين أبرز القيادات المصرفية المشاركة في مؤتمر «The Investor.. Real Estate»، الذي انعقد في أبريل 2025، الدكتور **عاكف المغربي، الرئيس التنفيذي والعضو المنتدب لبنك قناة السويس، والأستاذ **محمد الأتربي، الرئيس التنفيذي للبنك الأهلي المصري ورئيس مجلس إدارة اتحاد بنوك مصر**، إلى جانب ممثلين عن كبرى المؤسسات المصرفية وشركات التطوير العقاري.
وقد جاءت المناقشات في وقت يواجه فيه القطاع تحديات تتعلق بارتفاع تكلفة التمويل، ومحدودية انتشار المنتجات التمويلية المتخصصة، والاعتماد على البيع بالتقسيط المباشر من المطورين، فضلًا عن الحاجة إلى تطوير التشريعات والأدوات التمويلية.
وفي سياق هذه الحوارات، برز تقاطع فكري بين الرؤية الاستراتيجية التي تتبناها Okidooki والتحديات التي أثارها الدكتور عاكف المغربي، خصوصًا بشأن تحديث الإطار التشريعي، وإعادة النظر في توزيع الأدوار التمويلية، والاستفادة من التكنولوجيا في تطوير منظومة التمويل العقاري.
قانون عمره ربع قرن.. وعالم تغير بالكامل
في عالم يتحرك بسرعة غير مسبوقة نحو الذكاء الاصطناعي (AI)، والتكنولوجيا المالية (FinTech)، والتكنولوجيا العقارية (PropTech)، أصبحت قدرة النموذج الكلاسيكي للتمويل العقاري في مصر على مواكبة التحولات العالمية قضية تتجاوز حدود النقاش التشريعي التقليدي.
فالتحديات الحالية تتصل بمستقبل الاستثمار العقاري، وكفاءة الدور المصرفي، وجودة المشروعات، واستدامة أعمال المطورين، ومدى القدرة على تفعيل وتوسيع استخدام البرامج والأدوات التمويلية التي تسمح بها الأطر القانونية والتنظيمية.
وفي هذا السياق، اكتسبت تصريحات الدكتور عاكف المغربي أهمية خاصة، باعتبارها دعوة إلى مراجعة الأسس التي تقوم عليها صناعة التمويل العقاري، وليس فقط معالجة بعض الإجراءات التنفيذية.
أولًا: ماذا قال عاكف المغربي عن قانون التمويل العقاري رقم 148 لسنة 2001؟
صدر القانون رقم 148 لسنة 2001 لتنظيم نشاط التمويل العقاري في مصر، ووضع إطارًا تشريعيًا للعلاقة بين الجهات الممولة والعملاء، ثم شهد تعديلات مهمة، أبرزها القانون رقم 55 لسنة 2014، فضلًا عن التطورات اللاحقة في اللوائح والقرارات المنظمة للنشاط.
وخلال مؤتمر «The Investor.. Real Estate» في أبريل 2025، تناول الدكتور عاكف المغربي الحاجة إلى مراجعة القانون بما يستوعب التطورات التي شهدتها السوق العقارية والمنتجات التمويلية والتكنولوجيا الحديثة.
فالسوق التي نشأ القانون لتنظيمها قبل نحو ربع قرن تختلف عن واقع اليوم من حيث أسعار الأصول، وتكاليف التمويل، وتنوع المنتجات، وأنماط الطلب، وطبيعة العلاقة بين المؤسسات المالية والمطورين والعملاء.
ويمكن صياغة جوهر هذا النقد في سؤال تشريعي واحد:
هل تكفي التعديلات الجزئية على القانون، أم تحتاج منظومة التمويل العقاري إلى مراجعة أوسع للإطار التشريعي وآليات التطبيق ؟
ولا يعني ذلك إلغاء المكتسبات التنظيمية السابقة، وإنما تقييم ما يحتاج منها إلى تطوير، وما يتطلب تفعيلًا أفضل أو أدوات تنفيذية جديدة، بما يحافظ على حقوق الأطراف المختلفة ويعزز كفاءة السوق.
ثانيًا: لماذا يتحول المطور العقاري إلى بنك؟
امتدت المناقشات بشأن مستقبل القطاع إلى ظاهرة الاعتماد الواسع على التقسيط المباشر طويل الأجل من المطورين العقاريين، وهي ظاهرة تعكس تداخلًا بين طبيعة النشاط العقاري والوظائف التمويلية.
فالمطور يتحمل مسؤوليات شراء الأراضي والتخطيط والتصميم والبناء والتطوير والتسويق وإدارة المشروعات، ثم يتولى أيضًا تحصيل أقساط العملاء على مدار سنوات طويلة.
وهكذا يجمع بين نشاط إنتاج العقار ونشاط يحمل خصائص التمويل وإدارة الالتزامات المستقبلية، رغم اختلاف الخبرات والأدوات اللازمة لكل منهما.
وهنا يبرز التساؤل الاقتصادي: لماذا يتحمل المطور العقاري جزءًا كبيرًا من أعباء تمويل المشترين، بينما توجد بنوك وشركات تمويل عقاري متخصصة في دراسة الجدارة الائتمانية ومنح التمويل وإدارة مخاطره؟**
فالتقسيط المباشر قد يوفر مرونة تجارية ويساعد على تنشيط المبيعات، لكنه يربط جزءًا من السيولة المستقبلية للمطور بانتظام سداد العملاء، ويضيف مسؤوليات مالية إلى نشاطه الأساسي.
ومن ثم، فإن تطوير العلاقة بين المؤسسات التمويلية والمطورين يمثل مدخلًا لتحسين كفاءة الصناعة، دون إغفال أهمية البدائل التي وفرها التقسيط المباشر للمشترين.
ثالثًا: مقارنة القطاع العقاري بقطاع الاتصالات.. ومخاطر تراجع جودة الصناعة
من المحاور اللافتة التي وردت في المناقشات، المقارنة التي أشار إليها الدكتور عاكف المغربي بين القطاع العقاري وقطاع الاتصالات، في سياق أهمية التخصص المؤسسي وتوزيع الأدوار الاقتصادية.
ففي قطاع الاتصالات، تتكامل أدوار الشركات المشغلة ومقدمي البنية التحتية وشركات التكنولوجيا والخدمات والمؤسسات المالية، بما يسمح لكل طرف بالتركيز على وظائفه الأساسية.
أما في صناعة التطوير العقاري، فإن توسع المطور في تمويل العملاء وتحصيل الأقساط يضيف إليه أعباء لا ترتبط مباشرة بعمليات التصميم والبناء.
وتتضاعف حساسية هذا النموذج عندما تتزامن التزامات التمويل والتحصيل مع ارتفاع تكاليف مواد البناء والتشغيل، والتضخم، وتقلبات أسعار الفائدة والصرف، وتعثر العملاء أو تأخر السداد، وتأخر إجراءات الاستعلام والتحقق الائتماني، والالتزامات المستمرة تجاه المقاولين والموردين.
وتكمن الخطورة في إمكانية انتقال الضغوط التمويلية من التدفقات النقدية للمطور إلى جودة المشروع العقاري نفسه.**
فعندما تضيق السيولة المتاحة للتنفيذ، قد تتأثر سرعة الإنشاءات، ومستويات التشطيب، وجودة الخامات، وكفاءة الخدمات، والالتزام بمواعيد التسليم.
ولهذا فإن جودة المنتج العقاري لا تتوقف على الكفاءة الهندسية وحدها، وإنما ترتبط أيضًا بسلامة النموذج المالي الذي يدعم دورة حياة المشروع.
ومع ذلك، فإن التقسيط المباشر ليس مشكلة في حد ذاته، بل قد يصبح مصدرًا للضغط عندما يتوسع المطور في تقديمه دون إدارة مناسبة للمخاطر أو توافر مصادر تمويل مستقرة.
وهذا يضع استدامة التطوير العقاري وجودة الصناعة ضمن أولويات النقاش الاقتصادي حول مستقبل التمويل.
رابعًا: محدودية التمويل المصرفي.. ما معوقات التوسع؟
في تصريحات منشورة خلال أبريل 2025، أشار الدكتور عاكف المغربي إلى أن التمويل العقاري يمثل نحو 2% من العقارات المباعة، وفق التقدير الذي أورده آنذاك.
ويعكس هذا التقدير، في سياقه الزمني، الحاجة إلى دراسة مدى انتشار التمويل المتخصص مقارنة بحجم النشاط العقاري، والأسباب التي تحد من مساهمته.
وتشمل أبرز التحديات ارتفاع تكلفة التمويل، وإجراءات التسجيل والرهن، وشروط الضمانات، وصعوبات تمويل الوحدات تحت الإنشاء، فضلًا عن اختلاف سياسات الجهات الممولة ومدى ملاءمتها لشرائح العملاء.
وتزداد أهمية هذه المعوقات في المشروعات المباعة على الخريطة (Off-plan Sales)، التي تحتاج إلى ترتيبات دقيقة تتعلق بالضمانات، وتوقيت التسليم، وتقييم المخاطر، وحقوق الممول والمطور والمشتري.
ويتطلب توسيع دور التمويل المؤسسي تطوير منتجات تناسب هذه الخصائص، إلى جانب تحسين الإجراءات ورفع كفاءة التنسيق بين الأطراف.
ومن شأن ذلك أن يتيح للمؤسسات المالية فرصًا أوسع للمساهمة في السوق، وللعملاء خيارات أكثر تنوعًا، وللمطورين أدوات تساعدهم على إدارة الموارد بصورة أفضل.
خامسًا: التمويل الجماعي والمشاركة.. أدوات جديدة تحتاج إلى تنظيم
تضمنت تصريحات المغربي أهمية النظر إلى منتجات تمويلية أكثر تنوعًا، ومن بينها التمويل الجماعي وصيغ المشاركة.
وتتيح هذه النماذج، عندما تتوافر لها الضوابط المناسبة، فرصًا لتوسيع مصادر التمويل وتطوير هياكل مالية تتناسب مع اختلاف طبيعة المشروعات والعملاء.
كما تبرز أهمية برامج التمويل العقاري الإسلامي إلى جانب التمويل التقليدي، بما يشمل صيغ المرابحة والإجارة والمشاركة، وفق ما تسمح به القواعد التنظيمية وما تقدمه الجهات المخولة.
لكن نجاح هذه الأدوات يتطلب الإفصاح عن التكلفة والمخاطر، وتنظيم العلاقة التعاقدية، وحماية حقوق المتعاملين، وتحديد مسؤوليات المؤسسات المشاركة.
وبالتالي فإن تنويع المنتجات لا ينفصل عن تطوير البيئة التنظيمية اللازمة لتقديمها بصورة آمنة ومستدامة.
سادسًا : أين تلتقي رؤية عاكف المغربي مع استراتيجية Okidooki؟
تتمثل نقطة الالتقاء الأساسية بين القضايا التي أثارها الدكتور عاكف المغربي والرؤية الاستراتيجية لـ Okidooki في أهمية تطوير آليات عمل السوق، والاستفادة من تخصص المؤسسات، وتوظيف التكنولوجيا لربط الأطراف ذات العلاقة.
وتقدم Okidooki نموذجًا للوساطة والتسويق الرقمي العقاري والتمويلي، يقوم على الربط بين العملاء والبنوك وشركات التمويل العقاري والمطورين والوسطاء ومقدمي الخدمات المرتبطة بالعقار.
وتتخذ المنصة من ألمانيا مقرًا لها، وتستهدف السوق المصري والعملاء داخل مصر وخارجها، ومن بينهم المصريون المقيمون بالخارج والأجانب الراغبون في دراسة خيارات التمويل العقاري المتاحة.
وتقوم رؤيتها على ستة محاور رئيسية:
1. استكشاف السوق:** توفير تجربة إلكترونية للتعرف على العقارات والمشروعات والمطورين والبرامج التمويلية.
2. استقلالية القرار:** إتاحة حاسبة تمويل عقاري تسمح بتقدير الأقساط والالتزامات المالية دون مشاركة بيانات شخصية لمجرد إجراء الحساب.
3. الربط المؤسسي:** تسهيل الاتصال بالجهات الممولة وتوجيه الطلبات ومتابعة مراحل التقديم.
4. التسويق التمويلي العابر للحدود:** التعريف ببرامج التمويل العقاري الإسلامي والتقليدي للمصريين والأجانب داخل مصر وخارجها، وفق الشروط القانونية وسياسات الجهات الممولة.
5. تبسيط الإجراءات:** تطوير تجربة إلكترونية تساعد على تحسين وضوح المتطلبات وتقليل الخطوات غير الضرورية.
6. مجانية خدمات المنصة للعملاء: عدم تحصيل رسوم وساطة من العملاء مقابل الخدمات التي تقدمها Okidooki
ولا تعمل Okidooki كبنك أو شركة تمنح الائتمان من مواردها الخاصة؛ إذ ينحصر دورها في الوساطة والتسويق والربط الرقمي، بينما تبقى دراسة الجدارة الائتمانية واتخاذ القرار التمويلي وصرف التمويل من اختصاص الجهات المخولة قانونًا.
ويعبر هذا التقاطع عن توافق فكري في معالجة بعض مشكلات السوق، ولا يعني وجود شراكة أو تأييد رسمي من الدكتور عاكف المغربي للمنصة.
سابعًا: الذكاء الاصطناعي.. من رقمنة الإجراءات إلى التكامل المؤسسي
أصبحت التكنولوجيا المالية وسيلة لإعادة تصميم العمليات، لا مجرد تحويل المستندات الورقية إلى نماذج إلكترونية.
وفي نشاط التمويل العقاري، يمكن للأدوات الرقمية تنظيم بيانات الطلبات والمستندات، وتوضيح متطلبات الجهات الممولة، وتسهيل متابعة حالة الملفات.
كما يستطيع الذكاء الاصطناعي المساهمة في اكتشاف أوجه النقص في المستندات، وتحسين الوصول إلى المعلومات، ودعم عمليات المراجعة الأولية، دون أن يحل محل الجهات المختصة في اتخاذ القرارات الائتمانية.
ويمكن أن يسهم الربط الإلكتروني الآمن بين الأنظمة في الحد من تكرار إدخال البيانات وتحسين سرعة التواصل، شريطة مراعاة حماية الخصوصية والحوكمة والشفافية وعدم التمييز.
وترى Okidooki أن الجمع بين التكنولوجيا المالية والعقارية يمكن أن يدعم ظهور منظومة رقمية أكثر ترابطًا، تحفظ اختصاصات كل مؤسسة وتقدم للعميل تجربة أكثر تنظيمًا.
ثامنًا: ثلاثة مسارات لتطوير منظومة التمويل العقاري
تتطلب معالجة التحديات السابقة العمل على ثلاثة مسارات مترابطة، لكل منها وظيفة مستقلة.
المسار التشريعي والتنظيمي : مراجعة النصوص واللوائح والإجراءات التنفيذية، بما يسمح باستيعاب المنتجات والأنشطة الحديثة ويحافظ على الحماية القانونية والرقابية.
المسار الاقتصادي والمؤسسي: تطوير نماذج التعاون بين البنوك وشركات التمويل والمطورين، بما يحسن كفاءة توظيف الموارد وإدارة الالتزامات والمخاطر.
المسار الرقمي والتكنولوجي: بناء آليات آمنة لتبادل المعلومات وربط الخدمات، وتسهيل وصول العملاء إلى الخيارات التمويلية داخل مصر وخارجها.
ويكمن نجاح هذا التوجه في تكامل المسارات الثلاثة، بحيث توفر التشريعات البيئة المناسبة، وتقوم المؤسسات بأدوارها المتخصصة، وتدعم التكنولوجيا كفاءة التشغيل وتجربة العملاء.
عاكف المغربي يطرح التحديات.. و Okidooki تفتح ملف الحلول
أعادت تصريحات الدكتور عاكف المغربي تسليط الضوء على قضايا مهمة تتعلق بمستقبل التشريعات المنظمة للتمويل العقاري، وحدود الدور التمويلي للمطورين، والحاجة إلى نماذج أكثر تنوعًا وملاءمة لطبيعة السوق.
وفي ضوء هذه المناقشات، تقدم Okidooki رؤيتها للوساطة الرقمية وتسويق البرامج التمويلية عبر الحدود باعتبارها أحد النماذج التي يمكن أن تسهم في تطوير العلاقة بين المؤسسات والعملاء.
وتبرز أهمية الحوار بين القيادات المصرفية والمطورين والجهات التنظيمية والتشريعية وشركات التكنولوجيا، للوصول إلى حلول عملية تجمع بين حماية الحقوق، وتنويع المنتجات، وتحسين جودة الصناعة، وتوسيع فرص الوصول إلى التمويل.
**فمستقبل التمويل العقاري لا يرتبط فقط بحجم الأموال المتاحة، وإنما بكفاءة المنظومة التي تديرها، وجودة المنتج الذي تدعمه، وقدرتها على مواكبة التحول الرقمي.
ومن هذا المنطلق، تفتح Okidooki سلسلة مقالات تحليلية تتناول الجوانب التشريعية والاقتصادية والتكنولوجية للتمويل العقاري، وفرص تطوير البرامج الإسلامية والتقليدية، وتعزيز التكامل المؤسسي لخدمة السوق المصري في عصر الذكاء الاصطناعي.
Okidooki | We create a chance
www.okidooki.com
### التوثيق الصحفي
* أكدت [تغطية مؤتمر The Investor.. Real Estate في 15 أبريل 2025](https://almezan.news/242433?utm_source=chatgpt.com) مشاركة محمد الأتربي وعاكف المغربي في الجلسة المعنية بالتمويل المصرفي والعقاري.
* وثقت [بوابة الأهرام](https://gate.ahram.org.eg/News/5154002.aspx?utm_source=chatgpt.com) دعوة المغربي إلى تطوير القانون وإدخال نظم التمويل الجماعي والمشاركة.
* وثقت [الوطن](https://www.elwatannews.com/news/details/8066406?utm_source=chatgpt.com) تصريحاته بشأن نسبة 2% والدور التمويلي للمطورين.