قسطلي تتبنى رؤية Okidooki لتسويق برامج التمويل العقاري دوليًا.. وتعاون استراتيجي ينطلق من ألمانيا إلى الأسواق المصرية الخليجية والأوروبية معا.
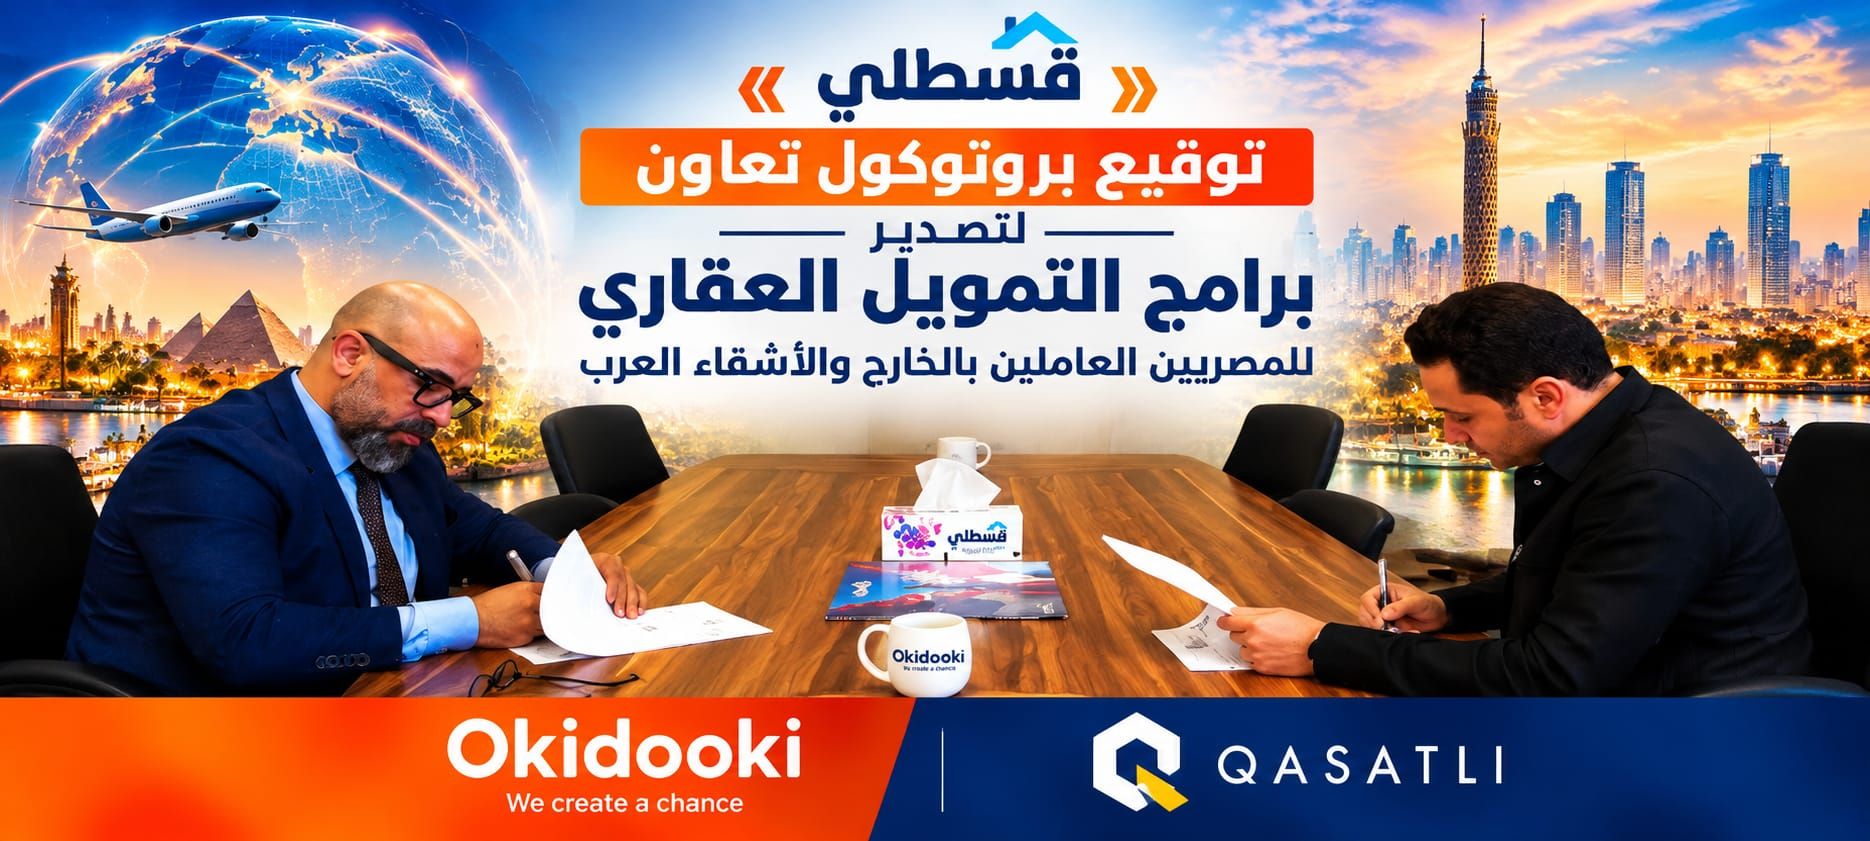
قسطلي تتبنى رؤية Okidooki لتسويق برامج التمويل العقاري دوليًا.. وتعاون استراتيجي ينطلق من ألمانيا إلى الأسواق المصرية الخليجية والأوروبية
من تسويق العقارات إلى تصدير الحلول التمويلية.. بروتوكول تعاون منذ مايو 2026، ومنظومة رقمية مبتكرة تتضمن حاسبة مخصصة لقسطلي، وتأهيلًا تمويليًا آليًا يحافظ على خصوصية العملاء، مع استهداف تقديم الطلبات خلال 5 دقائق وإصدار القرارات الائتمانية خلال 72 ساعة.
تبنّت شركة قسطلي للتمويل العقاري بقيادة المهندس / آيهاب عمر العضو المنتدب رؤية تسويقية طرحتها الشركة Okidooki الألمانية المتخصصة في لتسويق العقارات وتصدير برامج التمويل العقاري والحلول الرقمية ، تقوم على الانتقال من المفهوم التقليدي لتسويق الوحدات العقارية إلى تسويق برامج التمويل العقاري الإسلامي والتقليدي دوليًا، وإتاحتها للمصريين المقيمين والعاملين بالخارج، والأجانب، ومواطني الدول العربية الشقيقة، بما يساعدهم على اختيار العقار المناسب والتعرف على الحلول التمويلية المتوافقة مع قدراتهم المالية.
وتُعرّف Okidooki نفسها باعتبارها شركة ألمانية بعقول مصرية، تجمع بين الخبرة الألمانية في التكنولوجيا والتسويق العقاري، والفهم العميق لاحتياجات السوق المصرية والعملاء المصريين في الداخل والخارج.
وفي إطار هذا التوجه، كشفت Okidooki عن توقيع بروتوكول تعاون مع قسطلي خلال مايو 2026، تضمن تطوير نموذج رقمي متخصص لحساب برامج التمويل العقاري، إلى جانب تخصيص حاسبة إلكترونية مستقلة لبرامج قسطلي، تساعد العميل على معرفة شروط التمويل، واحتساب الأقساط التقديرية، والتعرف آليًا على البرامج الأكثر ملاءمة لدخله، دون الحاجة إلى الإفصاح المبكر عن هويته الشخصية لموظفي شركة التمويل والبنوك .
ويعكس هذا التعاون التقاء الخبرة التمويلية لقسطلي مع التوجه التكنولوجي والتسويقي لشركة Okidooki الألمانية ذات الكفاءات المصرية، في نموذج يستهدف تبسيط الوصول إلى التمويل العقاري المصري خارج الحدود التقليدية للسوق المحلية.
17 مايو 2026.. إيهاب عمر يعلن استراتيجية التوسع الدولي
تعود إحدى أبرز الإشارات العلنية إلى هذا التوجه إلى في هذا التاريخ ، عندما صرح و كشف المهندس إيهاب عمر، في حوار صحفي مع موقع «سيتي موني»، عن تعاقد الشركة مع شركات تسويق متخصصة للوصول إلى المصريين في مختلف دول العالم، وتقديم الحلول التمويلية للراغبين في شراء عقارات داخل مصر.
وأشار عمر إلى توجه قسطلي نحو التعاون مع شركة ألمانية متخصصة في التسويق العقاري، ضمن استراتيجية تستهدف فتح أسواق دولية جديدة وزيادة قاعدة المستفيدين من خدمات التمويل العقاري.
وتكتسب تلك التصريحات أهمية خاصة في ضوء إعلان Okidooki توقيع بروتوكول التعاون خلال الشهر نفسه؛ إذ يتقاطع توقيت الاتفاق مع استراتيجية قسطلي المعلنة للتوسع الدولي .
ويأتي هذا التوجه استجابة لأحد التحديات الرئيسية التي تواجه سوق التمويل العقاري المصرية، والمتمثل في محدودية وصول برامج التمويل المتخصصة إلى شرائح واسعة من العملاء خارج البلاد، رغم استمرار الاهتمام بالعقارات المصرية لدى المصريين بالخارج والمستثمرين الأجانب.
لماذا انتظرت Okidooki حتى أكتوبر للإعلان عن التعاون؟
أوضحت Okidooki أن تأجيل الإعلان عن البروتوكول ارتبط برغبتها في الانتقال من مرحلة الاتفاقات المستندية إلى المراحل التنفيذية الفعلية، من خلال استكمال تطوير واختبار نظام حسابي إلكتروني مخصص لشركة قسطلي، يعمل إلى جانب الحاسبة التمويلية العامة التي طورتها المنصة. وصرحت الشركة، على لسان الأستاذ / هيثم أبوزيد، المدير الإقليمي لتطوير الأعمال ، بأن الحاسبة سوف تتوسع لتشمل كافة البنوك المصرية المرخص لها بالتمويل العقاري وشركات التمويل العقاري التابعة لهيئة الرقابة المالية، مع الحفاظ على حقوق الملكية الفكرية الخاصة بكل منتج داخل السيستم بعيدًا عن باقي النظام.
ووفقًا للشركة، فقد انتهت بالفعل من تطوير واختبار النظام، وبدأت التشغيل التجريبي وإطلاق نشاطها في 22 أكتوبر 2026، مستهدفة اختبار تقبّل السوق المصرية لهذه الآلية الجديدة، ومدى قدرتها على جذب العملاء في الأسواق الأوروبية والخليجية.
وتتيح الحاسبة المخصصة لقسطلي التعرف على برامج الشركة واحتساب الأقساط لكل برنامج بصورة مستقلة، مع مراعاة اختلاف شروط الأهلية والدخل والدفعات المقدمة ومدد السداد بين فئات العملاء.
ولا تقتصر أهمية هذا النظام على الحسابات المالية، وإنما تمتد إلى توفير تجربة استعلام أولية تحافظ على خصوصية المستخدم؛ إذ يستطيع العميل استكشاف البرامج وتقدير التزاماته دون إرسال بيانات هويته إلى قسطلي أو الجهات الممولة، حتى يتخذ قرارًا بالتقدم رسميًا بطلب التمويل.
وتؤكد Okidooki أن هذا الفصل بين الاستعلام الأولي وتقديم الملف الائتماني يمثل أحد المبادئ الأساسية في تصميم منظومتها الرقمية.
ما الجديد الذي تضيفه Okidooki إلى سوق التمويل العقاري المصري؟
تختلف رؤية Okidooki، وهي شركة ألمانية متخصصة في تسويق العقارات وبرامج التمويل العقاري بعقول مصرية، عن النموذج الشائع للمنصات العقارية التي تركز على عرض الوحدات والمشروعات وجمع استفسارات المشترين، إذ تسعى إلى بناء منظومة رقمية متكاملة تجمع بين عرض الفرص العقارية، ومقارنة البرامج التمويلية، والتأهيل المالي المبدئي، وربط العميل بالممول والمطور والوسيط العقاري.
وتقوم هذه المنظومة على سبعة محاور تكنولوجية وتشغيلية تشكل أساس نموذج الأعمال والابتكار لدى الشركة:
أولًا: تقديم طلب التمويل إلكترونيًا خلال أقل من خمس دقائق.
تستهدف المنصة تمكين العميل من استكمال طلب التمويل العقاري وتوجيهه إلى إدارة الائتمان المركزية لدى البنك أو شركة التمويل المختارة خلال أقل من خمس دقائق، عبر القنوات الإلكترونية المعتمدة، بما يقلل الإجراءات الوسيطة وتكرار إدخال البيانات. ويظل قبول الملف واستيفاء المستندات خاضعًا لمتطلبات الجهة الممولة.
ثانيًا: استهداف القرار الائتماني خلال 72 ساعة.
تتبنى Okidooki نموذجًا للتعاون مع الجهات الممولة يستهدف إصدار القرار الائتماني المبدئي، بالموافقة أو الرفض، خلال مدة لا تتجاوز 72 ساعة من استلام ملف مستوفٍ للشروط. وتتيح هذه الآلية للمصريين بالخارج بدء الإجراءات ومتابعتها من محل إقامتهم، بما يقلل الحاجة إلى السفر وتكاليف الانتقال والأعباء البيروقراطية. ويظل تنفيذ هذه المدة مرتبطًا بالبروتوكولات التشغيلية مع كل جهة ممولة، ولا يشمل بالضرورة إجراءات صرف التمويل أو التسجيل العقاري.
ثالثًا: حرية اختيار الممول.
تسعى Okidooki إلى منح العميل القدرة على المقارنة بين البنوك وشركات التمويل العقاري المشاركة، واختيار الجهة التي تقدم البرنامج الأنسب لاحتياجاته من حيث التكلفة ومدة السداد وسرعة الخدمة وشروط التمويل، دون اقتصار خياراته على مؤسسة واحدة كما اضافه الشركة أيضا لكل الممولين لوحه تحكم يستطيع الممول أيضا اختيار عميله طبقا للسياسات الائتمانية لكل موسسة تمويلية علي حدي .
رابعًا: حاسبة ذكية للتأهيل التمويلي دون تدخل موظف المبيعات.
لا تقتصر وظيفة الحاسبة على تحديد قيمة القسط، بل تمتد إلى تحليل المدخلات المالية الأساسية التي يقدمها العميل، ومنها الدخل والدفعة المقدمة وقيمة العقار ومدة التمويل، ثم ترشيح البرامج التي قد تتناسب مع قدرته على السداد وتحديد نوعيه العميل سواء مصري أو أجنبي أو مصري مقيم بالخارج . وتتم هذه المرحلة بصورة آلية، دون الحاجة إلى التواصل المباشر مع موظف بنك أو مندوب مبيعات، مع التأكيد أن نتائجها استرشادية وليست موافقة ائتمانية نهائية.
خامسًا: سوق رقمية موحدة للعروض التمويلية.
تستهدف المنصة إتاحة برامج التمويل العقاري الإسلامي والتقليدي المقدمة من البنوك وشركات التمويل المشاركة ضمن واجهة إلكترونية واحدة، مع عرض شروطها وتكاليفها بصورة تسمح بالمقارنة، بدلًا من اضطرار العميل للبحث لدى كل مؤسسة بصورة منفردة. وتسعى الشركة إلى توسيع التغطية تدريجيًا لتشمل أكبر عدد ممكن من الجهات الممولة.
سادسًا: قراءة رقمية للسوق العقارية والتمويلية المصرية.
تعمل Okidooki على تطوير أدوات تحليل تساعد على رصد البرامج التمويلية واتجاهات الطلب والفرص العقارية على مستوى المحافظات المصرية، بهدف دعم قرارات العملاء والمؤسسات المشاركة، وتحديد الفجوات بين الاحتياجات التمويلية والعروض المتاحة، وفقًا لتوافر البيانات ومصادرها الموثوقة.
سابعًا: لوحات تحكم مترابطة للممول والمطور والوسيط العقاري.
تعتمد البنية التكنولوجية للمنصة على لوحات تحكم مخصصة للبنوك وشركات التمويل العقاري والمطورين والوسطاء وشركات التأمين ، ترتبط ضمن هيكل تشغيلي هرمي يحدد صلاحيات كل طرف. وتهدف هذه المنظومة إلى تنظيم البرامج والمشروعات والطلبات ومراحل متابعتها، مع تقييد مشاركة المعلومات الشخصية والائتمانية وفقًا لطبيعة الدور والصلاحيات الممنوحة.
وبذلك تقدم Okidooki نموذجًا يستهدف إدارة رحلة التمويل بصورة مترابطة، تبدأ من التعرف على الخيارات وتنتهي بتوجيه الطلب إلى الجهة المختصة ومتابعة حالته.
سرية البيانات.. العميل يختار أولًا ويكشف هويته داخل إدارة الائتمان فقط الجهه المموله فقط تطبيق لحماية وسرية بيانات العملاء .
تضع Okidooki حماية خصوصية العملاء في مقدمة عناصر تصميم منظومتها التكنولوجية، انطلاقًا من مبدأ أن الاستفسار عن التمويل لا ينبغي أن يتطلب الإفصاح المبكر عن الهوية أو المستندات الشخصية.
وتسمح مرحلة الاستكشاف والحسابات التقديرية بالتعرف على البرامج والالتزامات المالية المحتملة دون مشاركة بيانات الهوية مع الجهات الممولة.
وعندما يقرر العميل اختيار البرنامج والتقدم بطلب رسمي، تبدأ مرحلة تقديم المستندات والبيانات اللازمة للفحص الائتماني والتحقق القانوني، وفقًا للضوابط المنظمة وحماية البيانات.
ويهدف هذا النموذج إلى تعزيز استقلالية العميل، وتقليل جمع المعلومات غير الضرورية، والتحكم في توقيت مشاركتها مع الأطراف المعنية.
وتؤكد الشركة أن خصوصية مرحلة الاستعلام لا تعني تجاوز إجراءات التعرف على العميل أو الفحص الائتماني المطلوبة قانونًا عند التقدم بالطلب.
الابتكار والملكية الفكرية.. من الحاسبة إلى منظومة تشغيل متكاملة
تعتبر Okidooki أن القيمة التكنولوجية الأساسية لمشروعها لا تكمن في تطوير حاسبة تمويل عقاري منفردة، وإنما في جمع عدد من الوظائف داخل بنية تشغيلية واحدة، تشمل التأهيل التمويلي الآلي، والمقارنة بين الجهات الممولة، وحماية الخصوصية، وتوجيه الطلبات إلكترونيًا، وربط المؤسسات التمويلية بالمطورين والوسطاء.
وتؤكد الشركة اهتمامها بحماية حقوق الملكية الفكرية المرتبطة بالبرمجيات والتصميمات وقواعد البيانات وآليات التكامل التي طورتها داخل مصر وخارجها، باعتبارها من الأصول الرئيسية لمشروعها فداخل كل جزء في هذا النظام ما هو جديد منه ما تم طرحه ومنه من ينتظر في المراحل القادمه .
وتطرح Okidooki منظومتها باعتبارها نموذجًا تكنولوجيًا مبتكرًا يسعى إلى تقديم وظائف تتجاوز الخدمات المعتادة لمنصات الإعلانات العقارية، مع بقاء إثبات الأسبقية المطلقة أو الحماية القانونية لكل عنصر خاضعًا للتوثيق والتسجيل والتقييم القانوني المختص.
قسطلي وOkidooki.. رؤية مشتركة بأدوار متكاملة
يتجاوز التقارب الاستراتيجي بين الشركتين حدود التعاون التسويقي؛ إذ تتبنى قسطلي رؤية تستهدف تطوير أدوات التمويل العقاري، وتنويع مصادر السيولة، وتوسيع قاعدة المستفيدين، بينما تركز Okidooki، الشركة الألمانية المتخصصة في تسويق العقارات وبرامج التمويل العقاري بعقول مصرية، على تطوير وسائل الوصول إلى العملاء وربطهم بالمؤسسات الممولة عبر التكنولوجيا.
وكان المهندس إيهاب عمر قد دعا، في حواره الصحفي، إلى إعادة النظر في الأعباء التمويلية التي يتحملها المطور العقاري نتيجة اعتماده على البيع بالتقسيط المباشر، مؤكدًا أهمية تعزيز دور المؤسسات المتخصصة في التمويل وإدارة المخاطر، وإتاحة أدوات استثمارية وتمويلية أكثر تنوعًا.
ويتقاطع هذا التوجه مع فلسفة Okidooki التي ترى أن تنشيط المبيعات العقارية لا ينبغي أن يعتمد على زيادة الإعلانات وحدها، بل على تمكين العملاء من الوصول إلى التمويل الملائم، مع الحفاظ على التخصص بين المطور والممول والوسيط.
ويأتي هذا التعاون بالتوازي مع توسعات قسطلي خلال 2026 في العلاقات المصرفية والاستثمارية، ومنها اتفاق التسهيلات الائتمانية مع البنك الأهلي المصري، والتعاون مع منصة Aqar Exit، وبروتوكول صندوق المصريين للاستثمار العقاري، بما يعكس توجه الشركة لتنويع أدواتها التمويلية والاستثمارية.
من السوق المصرية إلى أوروبا والخليج.. آفاق المرحلة المقبلة
تتطلع Okidooki إلى البناء على تجربة التعاون مع قسطلي لتوسيع شبكة الاتفاقات والبروتوكولات مع البنوك المصرية وشركات التمويل العقاري، بما يتيح نشر الوعي بالبرامج التمويلية الإسلامية والتقليدية، وتعزيز الشفافية والمنافسة بين المؤسسات المشاركة.
وتستهدف الشركة تطوير التكامل الإلكتروني مع جهات التمويل، وتوسيع أدوات التحليل والمقارنة، والاستفادة من تطبيقات التكنولوجيا المالية والعقارية والذكاء الاصطناعي في تحسين تجربة العملاء، مع استمرار اختصاص المؤسسات المرخصة باتخاذ القرارات الائتمانية ومنح التمويل.
ويمثل المصريون العاملون بالخارج محورًا أساسيًا في هذه الاستراتيجية، إلى جانب الشرائح المؤهلة من العملاء الأجانب ومواطني الدول العربية الشقيقة، باعتبارهم أسواقًا محتملة لتوسيع نطاق الاستفادة من برامج التمويل العقاري المصرية.
وتؤكد Okidooki أن دورها يقتصر على الوساطة والتسويق وتوفير الحلول الرقمية، دون ممارسة الإقراض المباشر أو تمويل العملاء من مواردها الخاصة، كما تقدم خدمات الاستعلام والوساطة للعملاء دون فرض رسوم أو عمولات وساطة عليهم، مع خضوع أي تكاليف تمويلية لشروط الجهات الممولة.
من تسويق العقار إلى تصدير برامج التمويل العقاري دوليًا.
النتيجة المستهدفة هي الانتقال من نموذج يسوّق العقار للمشتري إلى منظومة تسوّق برامج التمويل التي تمكّنه من تملكه؛ ومن إجراءات ورقية متفرقة إلى رحلة إلكترونية مترابطة، تبدأ بالمعلومة وتحترم خصوصية العميل وتنتهي بالقرار لدى الجهة الممولة المختصة.
من تسويق العقار إلى تصدير برامج التمويل العقاري دوليًا.. رؤية تجمع الخبرة التمويلية بالتكنولوجيا، وتضع مصلحة العميل وخصوصيته في نقطة البداية.
Okidooki | We create a chance